
Es ist der 28. Dezember. Die Schlussrechnung für das große Relaunch-Projekt liegt fertig im System, der Retainer für Januar soll gleich am 2. raus. Dann fällt der Blick auf den Kalender: In wenigen Tagen gelten andere Regeln. Wer jetzt zwei Stunden investiert, verschickt die erste Rechnung des Jahres entspannt. Wer es lässt, riskiert, dass ein Kunde sie zurückweist.
Was sich am 1. Januar 2027 ändert
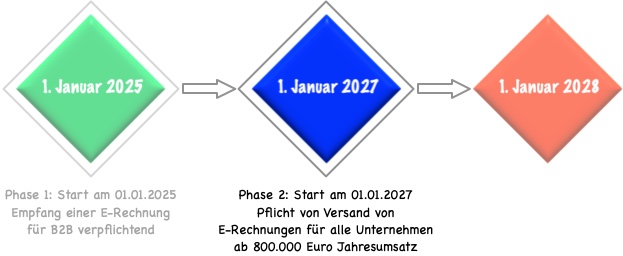
Mit dem 1. Januar 2027 endet für größere Agenturen die Schonfrist beim Versand. Wer 2026 einen Gesamtumsatz von mehr als 800.000 Euro erzielt hat, muss für alle ab diesem Stichtag ausgeführten Leistungen an andere inländische Unternehmen strukturierte E-Rechnungen ausstellen. Papier und einfache PDF-Rechnungen sind dann nicht mehr zulässig, auch nicht mit Zustimmung des Kunden. Das hat unmittelbare Folgen: Nach Ablauf der Übergangsfristen berechtigt im Pflichtfall grundsätzlich nur noch eine E-Rechnung im richtigen Format zum Vorsteuerabzug, und genau das fällt Ihrem Kunden auf die Füße, wenn Sie falsch liefern.
Für alle anderen Agenturen ändert sich zum Jahreswechsel noch nichts am Versand. Sie dürfen die Übergangsregelung bis Ende 2027 nutzen, ebenso gilt für bestimmte EDI-Verfahren eine Frist bis Ende 2027. Ab dem 1. Januar 2028 gilt die Ausstellungspflicht dann für alle. Die Empfangspflicht besteht ohnehin seit 2025, ohne Umsatzgrenze. Bestehen bleiben die Ausnahmen für Kleinbetragsrechnungen bis 250 Euro brutto, Fahrausweise und Rechnungen von Kleinunternehmern.
Das dritte BMF-Schreiben vom 15. Oktober 2026 verlängert die Fristen laut IHK nicht. Es bringt aber Klarstellungen: Die Leistungsbeschreibung im strukturierten Rechnungsteil muss genauer sein, für Anzahlungs-, Voraus- und Endrechnungen gibt es Erleichterungen, und nicht jede technische Fehleingabe gefährdet automatisch den Vorsteuerabzug. Entscheidend ist, dass die umsatzsteuerlichen Pflichtangaben richtig und vollständig im Format stehen.
Praxis-Tipp: Wenn Sie mit Abschlagsrechnungen arbeiten, lesen Sie die Passagen des Schreibens zu Anzahlungs- und Endrechnungen oder lassen Sie sie von Ihrer Steuerberatung einordnen, bevor Sie die erste Schlussrechnung im neuen Jahr schreiben.
Das sagen und können die Anbieter
Die Anbieter von Agentursoftware haben das Thema unterschiedlich früh und unterschiedlich tief aufgegriffen. Die folgende Übersicht fasst zusammen, was sie in der Beitragssammlung des Agentursoftware-Guides berichten. Alle Angaben stammen von den Anbietern selbst und sind nicht von uns getestet. Gerade bei den älteren Meldungen sollten Sie den aktuellen Stand direkt erfragen.
easyJOB beschreibt in seinem Beitrag vom Oktober 2026 beide Richtungen. Für den Empfang gibt es das Modul „Digitaler ER-Workflow inkl. E-Rechnung“, bei dem ein Assistent die Dateien einliest und den Eingangsrechnungsbeleg automatisch befüllt. Unterstützt werden laut Anbieter XRechnung, ZUGFeRD und Peppol-UBL. Ein Zusatzmodul für den Standardimport verarbeitet E-Rechnungen im Stapel und kann sie direkt aus einem Mail-Postfach auslesen. Beim Erstellen unterstützt easyJOB nach eigenen Angaben ZUGFeRD bis einschließlich Version 2.4 sowie aktuelle XRechnung-Versionen. Anhänge wie Lieferscheine oder Stundenlisten lassen sich in die E-Rechnung integrieren, und die Konfiguration kann pro Kunde gesteuert werden.
Fortes QuoJob betont, dass die Rechnung dort entsteht, wo auch Job, Zeiten und Kosten liegen, die E-Rechnungsdaten also direkt aus dem Projekt kommen. Der Beitrag vom Oktober 2026 liefert dazu eine Checkliste für Agenturen und verweist auf den Support bei der Einrichtung. Schon im Mai 2024 hatte QuoJob ein ZUGFeRD-Modul vorgestellt, im November 2024 hieß es, man könne E-Rechnungen empfangen und versenden. Ein Update vom August 2026 verspricht mehr Automatisierung bei der E-Rechnung und einen Ausbau der REST-API.
helloHQ meldete im Dezember 2024 Verbesserungen beim E-Rechnungsversand im Release „St. Georg“ und hatte das Thema im April 2024 als Chance zur schlankeren Belegverarbeitung beschrieben. MOCO kündigte im Dezember 2024 an, E-Rechnungen empfangen und verarbeiten zu können, ohne zusätzliche Kosten und ohne Umgewöhnung. Schon 2021 konnte MOCO für ausgewählte Kunden XRechnungen an öffentliche Auftraggeber erzeugen. ProSonata hat mit Update 10.5 im Dezember 2024 die Fremdkosten überarbeitet und die Verarbeitung eingehender E-Rechnungen ergänzt.
LEADING Job stellte im Dezember 2024 einen E-Rechnungsimport vor. ConAktiv konnte nach eigener Meldung bereits seit Mai 2021 Rechnungen als ZUGFeRD und XRechnung versenden. Bei OS/, Teambox und PROAD liegen in der Sammlung Einordnungen zur Pflicht und zu den Vorteilen der digitalen Rechnung vor.
Tipp: Fragen Sie Ihren Anbieter nicht nur nach „ZUGFeRD“, sondern nach Version, Profil und Terminen für das nächste Release.
Die Dezember-Checkliste
- Beginnen Sie mit dem Umsatz: Liegt Ihr Gesamtumsatz 2026 voraussichtlich über 800.000 Euro, gilt die Pflicht für Sie ab Januar, andernfalls ab 2028. Im Zweifel klärt Ihre Steuerberatung die genaue Berechnung.
- Danach klären Sie die Software. Kann Ihr System Rechnungen im Format XRechnung oder ZUGFeRD erzeugen, und ist das Profil EN-16931-konform? Läuft die Funktion in Ihrer Installation tatsächlich schon, oder fehlt noch ein Update oder Modul? Fragen Sie beim Anbieter ausdrücklich nach.
- Dann räumen Sie die Stammdaten auf. E-Rechnungen brauchen vollständige Pflichtfelder: Adressen, USt-IDs und, wo Kunden es verlangen, Bestellnummern oder die Leitweg-ID bei öffentlichen Auftraggebern. Ein fehlendes Feld fällt Ihnen im Januar mit der ersten Rechnung auf die Füße.
- Informieren Sie außerdem Ihre Kunden. Ein kurzer Hinweis, dass Rechnungen künftig als E-Rechnung kommen, und die Frage nach besonderen Anforderungen erspart Rückfragen und Zahlungsverzögerungen.
- Zum Schluss steht der Testlauf: Verschicken Sie eine oder zwei echte Rechnungen im neuen Format an Kunden, denen Sie es zumuten können, und bitten Sie Kunde und Buchhaltung um Rückmeldung. Klären Sie parallel mit der Steuerberatung, wie E-Rechnungen übergeben und im Originalformat archiviert werden. Ein Papierausdruck genügt dafür nicht.
Praxis-Tipp: Planen Sie den Testlauf vor dem 20. Dezember. Dann bleibt Zeit, Fehler zu beheben, bevor die erste echte Pflichtrechnung ansteht.
Fazit
Zum Jahreswechsel entscheidet nicht die Technik, sondern die Vorbereitung. Wer Umsatz, Software, Stammdaten und Kundenkommunikation in den nächsten Wochen kurz prüft, verschickt im Januar die erste E-Rechnung ohne Aufregung. Und wer erst 2028 betroffen ist, nutzt die Zeit, um in Ruhe zu testen.
Häufig gestellte Fragen (FAQ)
Hier die häufig gestellten Fragen (FAQ) zum XRechnung, ZUGFeRD und E-Rechnungen
Ab wann muss meine Agentur E-Rechnungen versenden?
Wenn Ihr Gesamtumsatz 2026 über 800.000 Euro liegt, ab dem 1. Januar 2027. Liegt er bis einschließlich 800.000 Euro, dürfen Sie die Übergangsregelung bis Ende 2027 nutzen. Ab 2028 gilt die Pflicht für alle.
Darf ich ab 2027 noch PDF-Rechnungen verschicken?
Nur, wenn Sie unter der Umsatzgrenze liegen und der Empfänger zustimmt, längstens bis Ende 2027. Eine PDF ohne strukturierten Datensatz ist keine E-Rechnung im gesetzlichen Sinn.
Welche Formate sind bei XRechnung und ZUGFeRD zulässig?
In Deutschland sind vor allem XRechnung und ZUGFeRD gängig, sofern sie der europäischen Norm EN 16931 entsprechen. Sehr schlanke ZUGFeRD-Profile ohne Rechnungspositionen reichen nach gängiger Auslegung nicht aus.
Was passiert, wenn ich 2027 trotz Pflicht eine PDF verschicke?
Im Pflichtfall berechtigt grundsätzlich nur noch eine E-Rechnung zum Vorsteuerabzug. Ihre Kunden können Rechnungen deshalb zurückweisen, was Zahlungen verzögern kann.
Muss ich E-Rechnungen auch empfangen und archivieren?
Ja, empfangen können Sie müssen Sie seit 2025, unabhängig von Größe und Umsatz. Archiviert wird im Originalformat, ein Ausdruck genügt nicht.
Hat das dritte BMF-Schreiben die Fristen verlängert?
Nein. Es konkretisiert unter anderem die Leistungsbeschreibung und bringt Erleichterungen bei Anzahlungs-, Voraus- und Endrechnungen, verschiebt die Stichtage aber nicht.